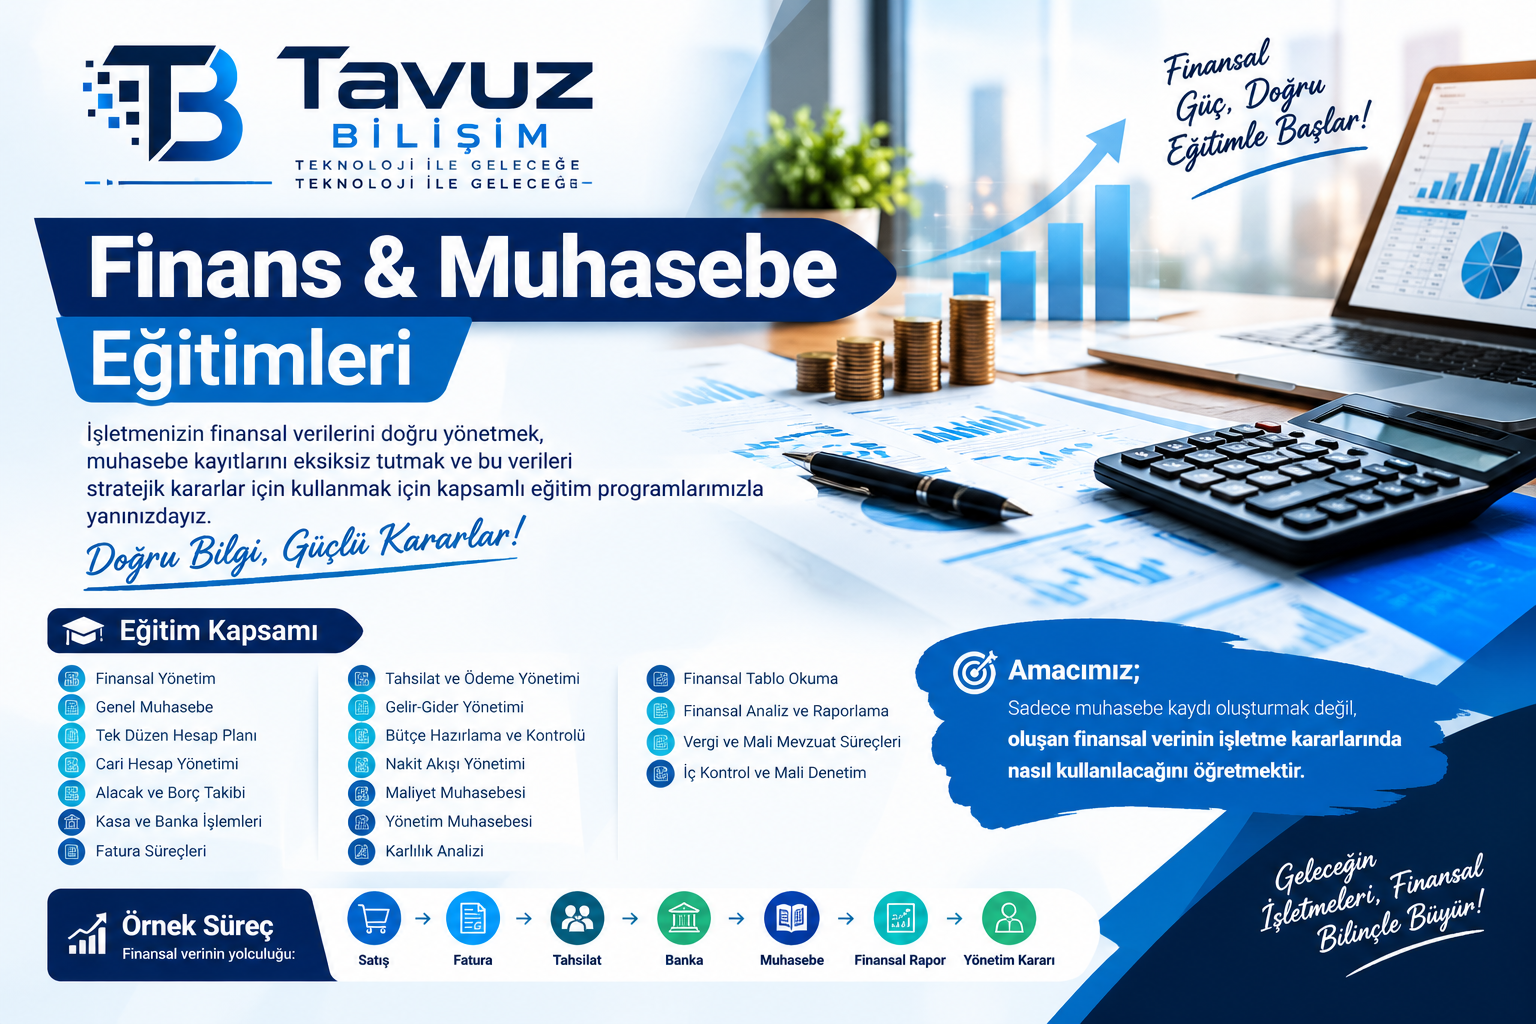
Tavuz Bilişim Finans & Muhasebe Eğitimleri, işletmelerde gerçekleşen finansal işlemlerin doğru şekilde kaydedilmesi, takip edilmesi, analiz edilmesi ve yönetime anlamlı bilgiler sunacak şekilde raporlanmasını öğreten kapsamlı bir eğitim yapısıdır.
Bu eğitimlerin temel amacı yalnızca “muhasebe kaydı nasıl yapılır?” sorusuna cevap vermek değildir. Aynı zamanda işletmenin parası nereden geliyor, nereye gidiyor, ne kadar borcu ve alacağı var, nakit durumu nasıl, hangi ürün veya hizmet kârlı ve işletme gelecekte nasıl finansal kararlar almalı? gibi soruların cevaplanmasını sağlamaktır.
İşletmenin mevcut finansal kaynaklarının planlanması ve etkin kullanılmasını kapsar.
Amaç, işletmenin parasını yalnızca takip etmek değil, stratejik olarak yönetmesini sağlamaktır.
İşletmenin gerçekleştirdiği ticari işlemlerin muhasebe sistemine doğru şekilde aktarılmasını öğretir.
Örneğin:
Mal alımı → Fatura → Cari hesap → Ödeme → Banka → Muhasebe kaydı
veya
Satış → Fatura → Müşteri cari hesabı → Tahsilat → Banka/Kasa → Muhasebe
gibi işlemlerin birbirleriyle bağlantısı ele alınır.
Muhasebe hesaplarının doğru şekilde kullanılmasını kapsar.
Eğitimde;
gibi konular işlenebilir.
Müşteri ve tedarikçilerin işletmeyle olan finansal ilişkilerinin takip edilmesini sağlar.
Örneğin bir müşterinin:
izlenebilir.
Bu sayede işletme “Kimden ne kadar alacağımız var?” veya “Kime ne kadar borcumuz var?” sorularına hızlı cevap verebilir.
İşletmenin finansal yükümlülükleri ve tahsil edilmesi gereken tutarları yönetilir.
Alacak tarafında:
Borç tarafında:
takip edilir.
Böylece işletmenin tahsilat ve ödeme dengesi daha sağlıklı yönetilir.
İşletmenin nakit hareketlerinin izlenmesini kapsar.
gibi süreçler değerlendirilir.
Buradaki temel amaç, işletmenin gerçek nakit durumunun doğru şekilde görülebilmesidir.
Alış ve satış faturalarının finans ve muhasebe açısından yönetilmesi ele alınır.
Örneğin:
Satış siparişi → Sevkiyat → Fatura → Cari hesap → Tahsilat → Muhasebe
şeklindeki süreç incelenebilir.
Faturanın yalnızca bir belge olmadığı; stok, cari, gelir, vergi ve muhasebe kayıtlarını etkileyen finansal bir işlem olduğu öğretilir.
İşletmenin parasını ne zaman tahsil edeceği ve hangi tarihlerde ödeme yapacağı planlanır.
Örneğin:
Bu ay 2.000.000 TL tahsilat bekleniyor, ancak 1.500.000 TL ödeme yapılması gerekiyor.
Bu durumda işletmenin nakit fazlası veya açığı önceden görülebilir.
Kalem | Planlanan | Gerçekleşen | Fark |
|---|---|---|---|
Satış | 10 M TL | 11 M TL | +1 M TL |
Personel | 3 M TL | 3,4 M TL | +400 Bin |
Pazarlama | 1 M TL | 800 Bin | -200 Bin |
Genel Gider | 1,5 M TL | 1,7 M TL | +200 Bin |
Kârlı görünen bir işletmenin neden nakit sıkıntısı yaşayabileceğini anlamak açısından çok önemlidir.
Örneğin işletmenin:
durumunda muhasebe açısından gelir oluşurken, işletmenin kasasına aynı anda 5 milyon TL girmeyebilir.
Bu nedenle eğitimde kârlılık ile nakit arasındaki fark özellikle ele alınır.
Bir ürün veya hizmetin işletmeye gerçek maliyetinin belirlenmesini amaçlar.
Örneğin bir ürünün:
Hammadde + İşçilik + Enerji + Lojistik + Genel üretim giderleri = Toplam maliyet
hesaplanabilir.
Böylece satış fiyatının yeterli olup olmadığı ve ürünün gerçekten kârlı çalışıp çalışmadığı görülebilir.
Muhasebe verilerinin yöneticiler tarafından kullanılabilir karar destek bilgilerine dönüştürülmesini sağlar.
Örneğin:
gibi sorular finansal veriler üzerinden değerlendirilir.
Sadece toplam kâra bakmak yerine kârın nereden geldiğinin analiz edilmesini sağlar.
Örneğin:
Ürün A: 1.000.000 TL satış → 250.000 TL kâr
Ürün B: 800.000 TL satış → 80.000 TL kâr
Bu durumda satış hacmi daha düşük olmasına rağmen A ürününün işletmeye daha fazla katkı sağladığı görülebilir.
Katılımcıların finansal tabloları yalnızca muhasebecinin hazırladığı belgeler olarak değil, işletmenin finansal durumunu gösteren yönetim araçları olarak değerlendirmesi amaçlanır.
Özellikle:
üzerinden değerlendirme yapılabilir.
Finansal verilerin yönetime anlaşılır raporlar halinde sunulmasını kapsar.
Örneğin yönetim raporlarında:
Ciro → Brüt Kâr → Giderler → Faaliyet Kârı → Finansman → Net Kâr
zinciri oluşturulabilir.
Ayrıca;
analiz edilebilir.
İşletmelerin mali işlemlerinin ilgili vergi ve muhasebe uygulamalarıyla uyumlu şekilde yürütülmesine yönelik temel bilgiler aktarılır.
Bu bölümde işletmenin finansal işlemlerinin belgelendirilmesi, kayıt altına alınması ve mevzuata uygun yürütülmesi yaklaşımı ele alınabilir.
Finansal süreçlerde hata, eksiklik ve kontrol problemlerinin tespit edilmesine yönelik sistemler ele alınır.
Örneğin:
Fatura → Onay → Muhasebe → Ödeme → Banka → Mutabakat
adımlarının kontrol edilmesiyle hatalı veya yetkisiz işlemlerin önüne geçilebilir.
Tavuz Bilişim Finans & Muhasebe Eğitimleri'nin en önemli yaklaşımı, muhasebe verisini yönetsel bilgiye dönüştürmektir.
Yani süreç yalnızca:
“Faturayı kaydet.”
noktasında bırakılmaz.
Şu zincirin tamamı değerlendirilir:
Satış
↓
Fatura
↓
Cari Hesap
↓
Tahsilat
↓
Kasa / Banka
↓
Muhasebe Kaydı
↓
Maliyet & Gelir-Gider Analizi
↓
Finansal Raporlama
↓
Kârlılık Analizi
↓
Yönetim Kararı
Bir işletme 1.000.000 TL'lik satış yaptı.
Muhasebe açısından satış kaydedildi.
Ancak eğitim yaklaşımında bunun devamındaki sorular da sorulur:
İşte Finans & Muhasebe Eğitimi, muhasebe kaydından yönetim kararına kadar uzanan bu bütünsel bakış açısını kazandırmayı hedefler.
Katılımcının;
“İşlemi kaydet → finansal veriyi oluştur → raporu oku → sonucu analiz et → problemi gör → yönetime bilgi sun → doğru kararı destekle”
mantığıyla hareket edebilmesidir.
Bu nedenle eğitim; muhasebe personeli, finans personeli, yöneticiler, işletme sahipleri, mali işler ekipleri ve finansal süreçlerde görev alan çalışanlar için farklı seviyelerde yapılandırılabilir.