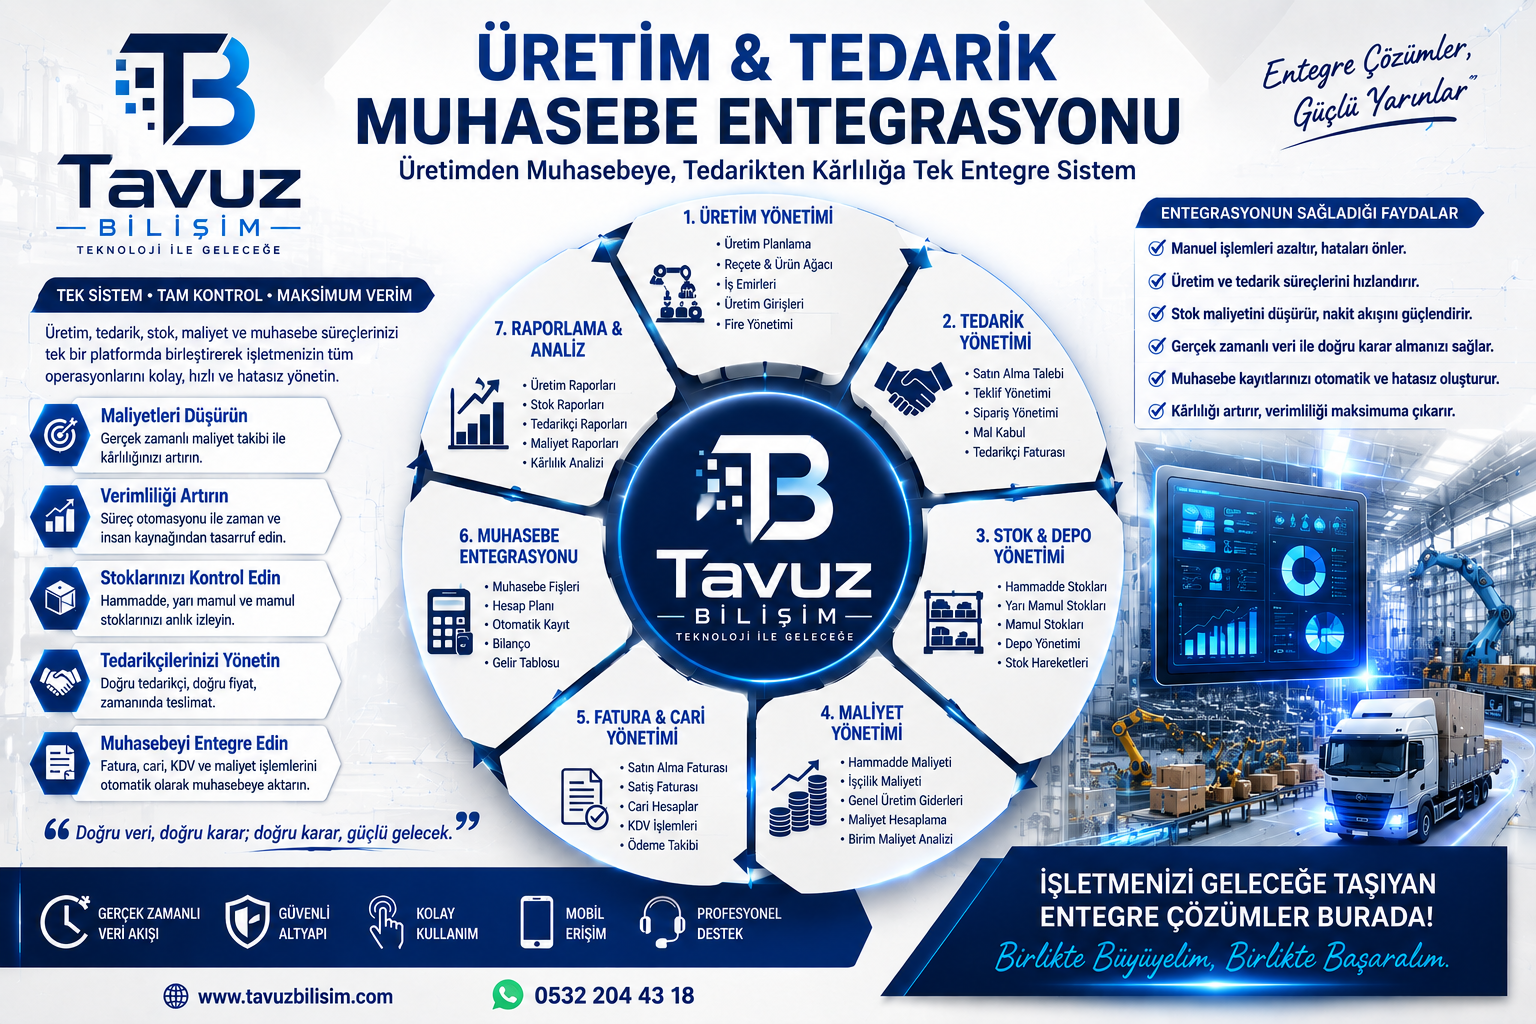
Tavuz Bilişim tarafından ele alınan Üretim & Tedarik Muhasebe Entegrasyonu, işletmenin üretim, satın alma, tedarikçi, stok, depo, maliyet ve muhasebe süreçlerini tek bir bütünleşik iş akışında birleştiren entegrasyon yapısıdır. Tavuz Bilişim'in departman entegrasyonları kapsamında; hammadde satın alma, tedarikçi yönetimi, üretim reçeteleri, iş emirleri, hammadde tüketimi, mamul üretimi, fire, üretim maliyetleri, depo hareketleri ve tedarikçi faturaları birlikte ele alınmaktadır.
Üretim yapan bir işletmede şu süreçlerin birbirinden kopuk olması ciddi sorunlar oluşturabilir:
Satın Alma → Tedarikçi → Depo → Hammadde → Üretim → Mamul → Maliyet → Fatura → Cari → Muhasebe
Entegrasyonun amacı bu zinciri birbirine bağlamaktır.
Örneğin:
- Üretim için 1.000 kg hammaddeye ihtiyaç duyulur.
- Sistem stok miktarını kontrol eder.
- Eksik miktar için satın alma talebi oluşur.
- Tedarikçiden teklif alınır.
- Satın alma siparişi oluşturulur.
- Hammadde depoya gelir.
- Mal kabul yapılır.
- Tedarikçi faturası işlenir.
- Hammadde stoğa girer.
- Üretim emrinde hammadde tüketilir.
- Mamul stoğa alınır.
- Üretim maliyeti hesaplanır.
- İlgili muhasebe kayıtları oluşturulur.
Böylece muhasebe departmanı üretimde gerçekleşen işlemleri tekrar tekrar manuel olarak girmek zorunda kalmaz.
Üretim tarafında;
takip edilir.
Örneğin:
100 adet masa üretilecek
Reçete:
| Malzeme | Miktar |
|---|---|
| Ahşap | 500 kg |
| Vida | 800 adet |
| Boya | 25 litre |
| Ambalaj | 100 adet |
Üretim emri açıldığında gerekli malzemeler stoktan ve satın alma süreçlerinden ilişkilendirilebilir.
Tedarik tarafında işletmenin ihtiyaç duyduğu hammaddelerin nereden, ne zaman ve hangi maliyetle alınacağı takip edilir.
Süreç:
Malzeme İhtiyacı → Satın Alma Talebi → Teklif → Tedarikçi Seçimi → Sipariş → Sevkiyat → Mal Kabul → Fatura
Bu yapı sayesinde satın alma departmanı yalnızca "ne satın aldığını" değil, hangi üretim ihtiyacı için satın aldığını da görebilir.
Üretim planına göre malzeme ihtiyacının satın alma talebine dönüştürülmesi ve onaylı faturanın muhasebeye aktarılması, entegre satın alma yapısının temel kullanım alanlarındandır.
Üretim ve tedarik entegrasyonunun en önemli parçalarından biri stoktur.
Örneğin:
Satın Alma
1000 kg hammadde alındı.
↓
Mal Kabul
Depoya giriş yapıldı.
↓
Stok
Hammadde stoğu +1000 kg.
↓
Üretim
600 kg üretimde kullanıldı.
↓
Stok
Hammadde stoğu 400 kg.
↓
Mamul
Üretim sonucunda 300 adet mamul oluştu.
Bu hareketlerin tamamı kayıt altında tutulabilir.
Üretim muhasebe entegrasyonunun en önemli faydalarından biri ürünün gerçek maliyetini görmeye yardımcı olmasıdır.
Basitleştirilmiş olarak:
Üretim Maliyeti =
Hammadde + Direkt İşçilik + Enerji + Genel Üretim Giderleri + Diğer Üretim Giderleri
Örneğin:
| Maliyet | Tutar |
|---|---|
| Hammadde | 100.000 TL |
| İşçilik | 35.000 TL |
| Enerji | 10.000 TL |
| Genel üretim giderleri | 15.000 TL |
| Toplam | 160.000 TL |
1.000 adet üretildiyse:
160.000 / 1.000 = 160 TL birim üretim maliyeti
Böylece satış fiyatının ve ürün kârlılığının daha sağlıklı analiz edilmesi mümkün olur.
Stok maliyetinde satın alma maliyetlerinin yanı sıra dönüştürme maliyetlerinin de dikkate alınması, TMS 2'deki stok maliyeti yaklaşımıyla da uyumludur.
Örneğin işletme:
500 adet hammadde × 200 TL = 100.000 TL
alış yaptı.
Fatura sisteme işlendiğinde entegrasyon yapısına göre:
Tedarikçi faturası
↓
Stok girişi
↓
Tedarikçi cari hesabı
↓
KDV
↓
İlgili stok/maliyet hesabı
↓
Muhasebe fişi
şeklinde ilerleyebilir.
Böylece aynı faturanın satın alma, stok ve muhasebe tarafında ayrı ayrı girilmesi ihtiyacı azaltılır. Tavuz Bilişim'in stok/ürün/muhasebe entegrasyonu açıklamasında da alış faturasıyla stok, cari, KDV ve muhasebe bağlantısının kurulması örneklenmektedir.
Üretimde her zaman teorik reçeteyle gerçekleşen tüketim aynı olmayabilir.
Örneğin:
Teorik tüketim: 1.000 kg
Gerçek tüketim: 1.050 kg
Fire: 50 kg
Entegrasyon sistemi;
izleyebilir.
Bu bilgiler daha sonra maliyet ve kârlılık analizlerinde kullanılabilir.
En ideal yapılardan biri aşağıdaki gibidir:
                   ÜRETİM PLANI
                        │
                        ▼
                 MALZEME İHTİYACI
                        │
                        ▼
                  SATIN ALMA TALEBİ
                        │
                        ▼
                 TEDARİKÇİ TEKLİFLERİ
                        │
                        ▼
                 SATIN ALMA SİPARİŞİ
                        │
                        ▼
                    MAL KABUL
                        │
                        ▼
                   HAMMADDE STOK
                        │
                        ▼
                  ÜRETİM EMRİ
                        │
              ┌─────────┴─────────┐
              ▼                   ▼
       HAMMADDE TÜKETİMİ        İŞÇİLİK
              │                   │
              └─────────┬─────────┘
                        ▼
                  ÜRETİM MALİYETİ
                        │
                        ▼
                  MAMUL STOK
                        │
                        ▼
                 SATIŞ / SEVKİYAT
                        │
                        ▼
                      FATURA
                        │
                        ▼
               CARİ + KDV + STOK
                        │
                        ▼
                    MUHASEBE
                        │
                        ▼
FİNANSAL RAPORLAMAEntegrasyon sonrasında yönetim şu sorulara daha hızlı cevap alabilir:
“Hangi ürünün maliyeti ne kadar?”
“Hangi hammaddeden ne kadar tüketiyoruz?”
“Hangi tedarikçiden daha uygun fiyatla alıyoruz?”
“Hangi tedarikçiye ne kadar borcumuz var?”
“Hangi ürün daha kârlı?”
“Üretimde ne kadar fire oluşuyor?”
“Depoda ne kadar hammadde kaldı?”
“Önümüzdeki üretim için hangi malzemeler eksik?”
“Üretim maliyetimiz neden yükseldi?”
“Satılan ürünün gerçek maliyeti nedir?”
“Üretim ve muhasebe kayıtları arasında fark var mı?”
Bu tür entegrasyonların temel amacı da operasyonel verilerin finansal kayıtlarla tutarlı biçimde buluşturulmasıdır.
| Fayda | Sonuç |
|---|---|
| 🔄 Otomasyon | Tekrarlayan veri girişleri azalır |
| 📦 Stok kontrolü | Hammadde ve mamul hareketleri izlenir |
| 🏭 Üretim kontrolü | Üretim gerçekleşmeleri takip edilir |
| 💰 Maliyet kontrolü | Ürün maliyeti daha net görülür |
| 🤝 Tedarikçi kontrolü | Fiyat, sipariş ve borçlar izlenir |
| 📊 Raporlama | Üretim-finans verileri birlikte analiz edilir |
| 🧾 Muhasebe | Operasyonel işlemler muhasebeyle ilişkilendirilir |
| 🎯 Kârlılık | Ürün bazında kârlılık analizleri yapılabilir |
| ⚡ Hız | Manuel işlemler azalır |
| 🔐 Kontrol | İşlem geçmişi ve veri tutarlılığı artırılır |
Tavuz Bilişim Üretim & Tedarik Muhasebe Entegrasyonu, işletmede:
“Ne üreteceğiz?” → “Hangi hammaddeye ihtiyacımız var?” → “Kimden alacağız?” → “Depoya ne geldi?” → “Üretimde ne tüketildi?” → “Kaça mal oldu?” → “Ne kadar sattık?” → “Kârımız ne?” → “Muhasebe kaydı nedir?”
sorularının tek bir entegre veri akışı içinde cevaplanmasını hedefleyen bir sistem yaklaşımıdır.
Özellikle fabrika, imalatçı, üretici, toptancı, sanayi işletmesi ve çok depolu üretim firmalarında önemli bir yapıdır. Üretim, satın alma, stok ve muhasebenin aynı veri zincirinde çalışması; işletmenin operasyonel ve finansal görünürlüğünü ciddi şekilde artırabilir.
Tavuz Bilişim Üretim & Tedarik Muhasebe Entegrasyonu, işletmelerin üretim, satın alma, tedarikçi, stok, depo, maliyet, fatura, cari ve muhasebe süreçlerini birbirine bağlayarak uçtan uca entegre bir işletme yönetimi oluşturmasını hedefler.
Sistem temel olarak 8 ana alanı bir araya getirir:
Üretim + Satın Alma + Tedarikçi + Stok + Depo + Maliyet + Faturalama + Muhasebe
                    TAVUZ BİLİŞİM
                         │
             ÜRETİM & TEDARİK
                         │
        ┌────────────────┴────────────────┐
        │                                 │
     ÜRETİM                           TEDARİK
        │                                 │
        ▼                                 ▼
 Üretim Planı                     Satın Alma Talebi
 Reçete                           Teklif
 İş Emri                          Sipariş
 Hammadde                         Tedarikçi
 Yarı Mamul                       Mal Kabul
 Mamul                            Fatura
        │                                 │
        └────────────────┬────────────────┘
                         ▼
                  STOK & DEPO
                         │
                         ▼
                     MALİYET
                         │
                         ▼
                  FATURA / CARİ
                         │
                         ▼
                    MUHASEBE
                         │
                         ▼
RAPORLAMAÜretim tarafında işletmenin üretim süreçleri muhasebe ve stok sistemiyle ilişkilendirilir.
1000 adet ürün üretilecek.
Sistem reçeteye göre;
ihtiyacını belirleyebilir.
Eksik stoklar satın alma sürecine aktarılabilir.
Tedarikçiler yalnızca cari hesap olarak değil, operasyonel performans açısından da değerlendirilebilir.
Takip edilebilecek bilgiler:
“Aynı hammaddede hangi tedarikçiden, hangi fiyatla ve hangi teslim süresiyle daha avantajlı alım yapıyoruz?”
Entegrasyon bu tür karşılaştırmalar için gerekli veriyi aynı sistem içerisinde toplamayı sağlar.
Üretim ve satın alma hareketleri stok sistemine bağlanır.
Satın alma → Depo girişi → Stok
Stok → Hammadde tüketimi → Üretim
Üretim → Mamul girişi → Mamul stoku
Böylece:
Hammadde → Yarı Mamul → Mamul → Satış
zinciri izlenebilir hale gelir.
Tavuz Bilişim çözümünün önemli bölümlerinden biri üretim maliyetlerinin muhasebe ile ilişkilendirilmesidir.
Örneğin:
| Maliyet Kalemi | Tutar |
|---|---|
| Hammadde | 500.000 TL |
| Direkt işçilik | 150.000 TL |
| Enerji | 75.000 TL |
| Genel üretim giderleri | 125.000 TL |
| Diğer giderler | 50.000 TL |
| Toplam | 900.000 TL |
10.000 adet üretim yapıldıysa:
Birim maliyet = 90 TL
Böylece yönetim;
daha sistematik şekilde analiz edebilir.
Operasyonel işlemler muhasebe tarafıyla ilişkilendirilir.
Fatura
→ Stok
→ Cari
→ KDV
→ Maliyet
→ Muhasebe
Hammadde tüketimi
→ Üretim maliyeti
→ Yarı mamul/mamul
→ Muhasebe
Satış faturası
→ Cari
→ Stok çıkışı
→ KDV
→ Satış geliri
→ Maliyet
→ Muhasebe
Böylece muhasebe departmanının operasyonel veriyi tekrar oluşturma ihtiyacı azaltılabilir.
Entegrasyonun temel mantığı:
Bir departmanda gerçekleşen işlem, diğer ilgili departmanlarda tekrar veri girişi gerektirmeden kullanılabilir hale gelir.
Örneğin:
Satın Alma Siparişi
↓
Mal Kabul
↓
Stok Artışı
↓
Fatura
↓
Cari Borç
↓
KDV
↓
Muhasebe Kaydı
Tek bir operasyonel süreç birçok departmanın ihtiyacı olan veriyi oluşturur.
Üretimde teorik tüketim ile gerçek tüketim karşılaştırılabilir.
Örneğin:
Reçete tüketimi: 1.000 kg
Gerçek tüketim: 1.080 kg
Fire/fark: 80 kg
Sistem üzerinden;
analizleri yapılabilir.
Bu da üretim maliyetlerinin kontrolünde önemlidir.
Paket | İçerik | Uygun İşletme |
|---|---|---|
Başlangıç | Satın alma + stok + muhasebe | Küçük işletmeler |
Profesyonel | Üretim + tedarik + stok + maliyet + muhasebe | Orta ölçekli işletmeler |
Kurumsal | Tüm modüller + gelişmiş raporlama + özel entegrasyonlar | Fabrika / büyük işletmeler |
Hizmet | Başlangıç | Profesyonel | Kurumsal |
|---|---|---|---|
Analiz & danışmanlık | ✓ | ✓ | ✓ |
Üretim | — | ✓ | ✓ |
Satın alma | ✓ | ✓ | ✓ |
Tedarikçi | ✓ | ✓ | ✓ |
Stok | ✓ | ✓ | ✓ |
Depo | ✓ | ✓ | ✓ |
Maliyet | — | ✓ | ✓ |
Muhasebe | ✓ | ✓ | ✓ |
Raporlama | Temel | Gelişmiş | İleri |
API entegrasyonu | — | Opsiyonel | ✓ |
Özel geliştirme | — | Opsiyonel | ✓ |
Eğitim | ✓ | ✓ | ✓ |
Teknik destek | ✓ | ✓ | ✓ |
Tavuz Bilişim Üretim & Tedarik Muhasebe Entegrasyonu
Üretimi planlayın.
Tedariki yönetin.
Stoğu kontrol edin.
Maliyeti hesaplayın.
Muhasebeyi entegre edin.
İşletmenizi tek sistem üzerinden yönetin.
Tavuz Bilişim – Entegrasyon, Danışmanlık ve Dijital Çözüm Ortağınız.
Bu yapı, önceki konuştuğumuz Pazarlama & Satış Muhasebe Entegrasyonu ile de birleştirilerek çok daha kapsamlı bir “Tavuz Bilişim Entegre İşletme Yönetim Sistemi” haline getirilebilir: Pazarlama → Satış → Satın Alma → Tedarik → Üretim → Stok → Lojistik → Finans → Muhasebe → Yönetim Raporlama