Tavuz Bilişim – Teknik Hizmetler & Muhasebe Entegrasyonu Nedir?
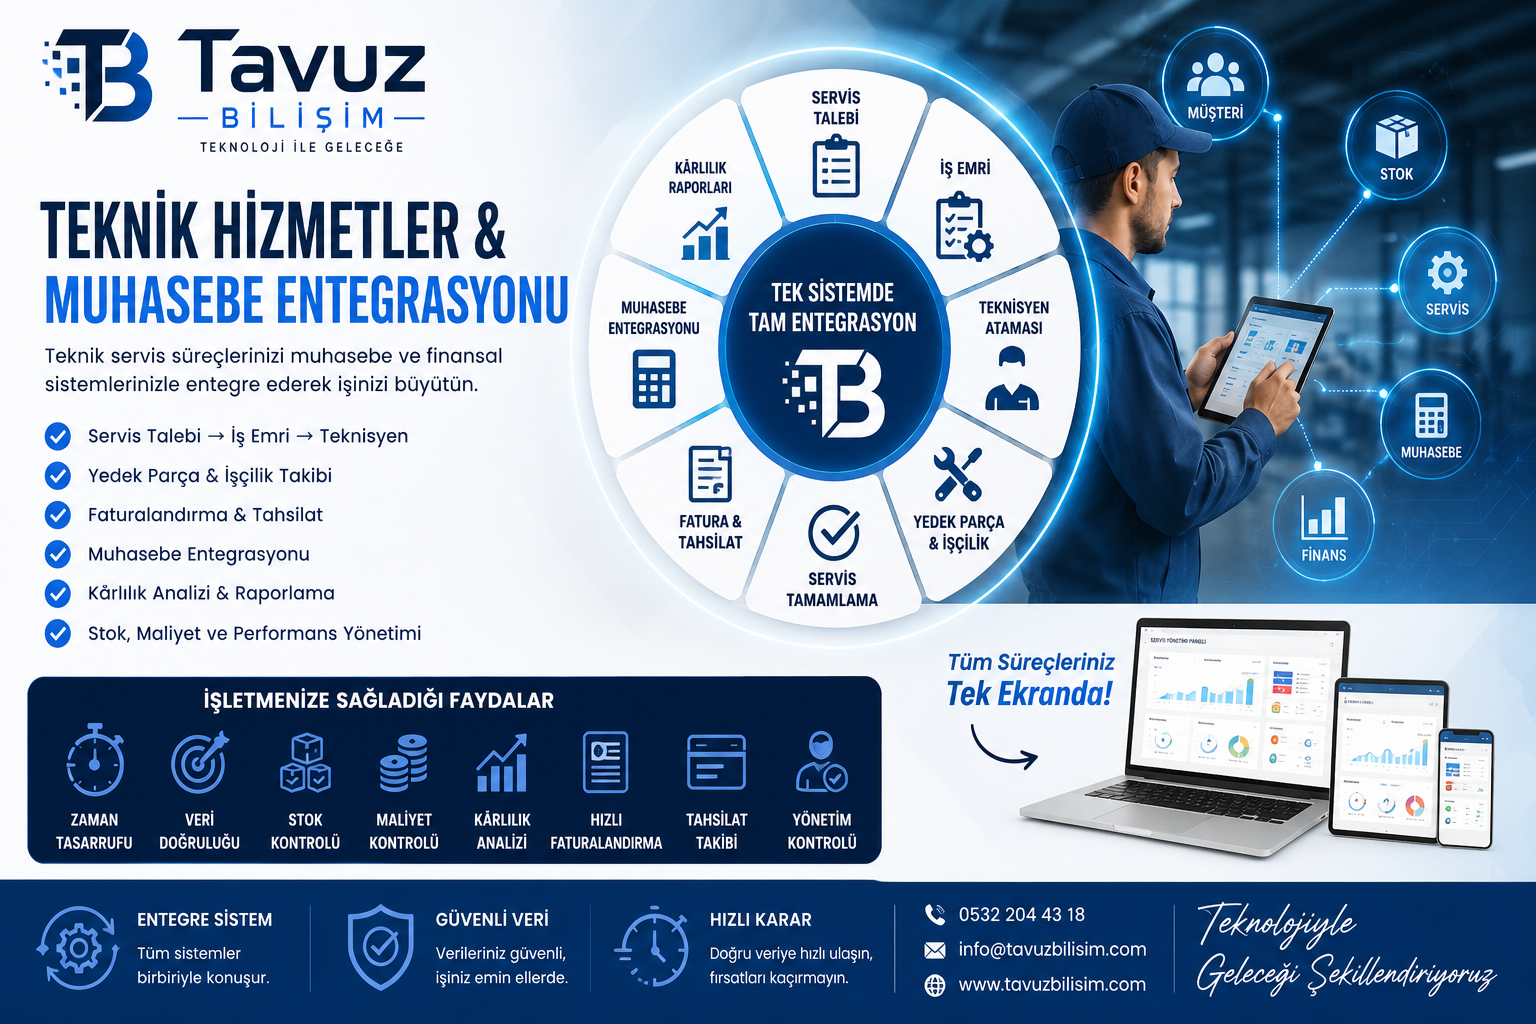
Tavuz Bilişim Teknik Hizmetler & Muhasebe Entegrasyonu, teknik servis, bakım, onarım ve saha hizmetlerinde oluşan operasyonel verilerin müşteri, iş emri, teknisyen, yedek parça, işçilik, servis ücreti, fatura, tahsilat ve muhasebe kayıtlarıyla birbirine bağlanmasıdır.
Tavuz Bilişim'in mevcut departman entegrasyonu yapısında teknik servis ve saha hizmetlerinin stok, personel, müşteri ve muhasebe süreçleriyle birlikte ele alınması öngörülmektedir.
Basit bir ifadeyle:
Servis talebi → İş emri → Teknisyen → Yedek parça + İşçilik → Servis tamamlanması → Fatura → Tahsilat → Muhasebe → Karlılık raporu
şeklinde uçtan uca bir veri akışı oluşturulur.
1. Entegrasyonun Temel Amacı
Teknik servis işletmelerinde aynı bilgi farklı sistemlere tekrar tekrar girildiğinde zaman kaybı ve hata riski ortaya çıkabilir.
Örneğin bir teknisyen müşterinin cihazını tamir ettiğinde:
Hangi müşteri?
Hangi cihaz?
Arıza nedir?
Hangi teknisyen ilgilendi?
Kaç saat çalışıldı?
Hangi parçalar kullanıldı?
Parçaların maliyeti nedir?
İşçilik bedeli nedir?
Garanti kapsamında mı?
Müşteriye ne kadar fatura kesilecek?
Tahsilat yapıldı mı?
Servisin işletmeye gerçek maliyeti ve kârlılığı nedir?
gibi soruların tamamının aynı sistem üzerinden takip edilmesi hedeflenir.
2. Teknik Hizmetler & Muhasebe Entegrasyonu Kapsamı
Tavuz Bilişim'in teknik hizmetler çözümünde öne çıkan başlıklar şunlardır:
Teknik Servis Yönetimi
İş Emri Yönetimi
İş emri oluşturma
İş emri atama
Teknisyen görevlendirme
İş emri önceliği
Başlangıç/bitiş zamanı
Yapılan işlemler
Kullanılan malzemeler
Servis sonucu
Teknisyen Yönetimi
Yedek Parça & Stok
Tavuz Bilişim'in entegrasyon yaklaşımında stok ve hizmet bilgilerinin muhasebe sistemiyle ilişkilendirilmesi de bu yapıyı destekler.
3. Muhasebe Entegrasyonu Nasıl Çalışır?
Örneğin bir müşterinin cihazı arızalandı.
Aşama 1 – Servis Talebi
Müşteri → Servis Talebi
Müşteri arıza bildirir ve sistemde servis kaydı açılır.
Aşama 2 – İş Emri
Servis Talebi → İş Emri
Teknisyene iş emri atanır.
Aşama 3 – Teknik Müdahale
Teknisyen:
Arızayı tespit eder.
Yapılan işlemi kaydeder.
Kullanılan parçaları girer.
İşçilik süresini kaydeder.
Servis sonucunu sisteme işler.
Aşama 4 – Maliyet
Sistem üzerinden:
Yedek parça maliyeti + İşçilik maliyeti + Diğer servis maliyetleri
hesaplanabilir.
Aşama 5 – Faturalandırma
Ücretli servis ise:
Servis → Hizmet/Parça → Fatura
akışı oluşturulabilir.
Aşama 6 – Muhasebe
Fatura ve ilgili ticari bilgiler muhasebe sistemine aktarılabilir.
Aşama 7 – Tahsilat
Müşterinin:
Nakit
Havale/EFT
Kredi kartı
Diğer ödeme yöntemleri
ile yaptığı tahsilatlar finansal sistemle ilişkilendirilebilir.
4. Örnek İş Akışı
Müşteri
↓
Servis Talebi
↓
Arıza Kaydı
↓
İş Emri
↓
Teknisyen Ataması
↓
Saha Servisi
↓
Yedek Parça Kullanımı
↓
İşçilik
↓
Servis Tamamlama
↓
Maliyet Hesaplama
↓
Servis Faturası
↓
Cari Hesap
↓
Tahsilat
↓
Muhasebe
↓
Finansal Raporlama
↓
Servis Kârlılığı
Bu yapı Tavuz Bilişim'in tanımladığı teknik hizmet entegrasyonu akışıyla uyumludur.
5. Garanti Kapsamındaki Servisler
Entegrasyonun önemli kullanım alanlarından biri garanti işlemleridir.
Sistem servis kaydında:
Garanti başlangıç tarihi
Garanti bitiş tarihi
Cihaz bilgisi
Arıza
Kullanılan parça
İşçilik
Garanti durumu
Ücretli/ücretsiz servis
gibi bilgileri ilişkilendirebilir.
Böylece garanti kapsamında olan işlem ile müşteriye ücret yansıtılacak servis birbirinden ayrılabilir.
6. Yedek Parça ve Muhasebe Bağlantısı
Teknik servislerde en önemli konulardan biri yedek parça maliyetidir.
Örneğin:
1 adet Motor
İşçilik: 2.000 TL
Servis faturası:
7.500 + 2.000 = 9.500 TL
olabilir.
Sistem aynı anda:
Stoktan parçayı düşebilir,
Parça maliyetini ilişkilendirebilir,
İşçilik gelirini kaydedebilir,
Müşteri cari hesabını güncelleyebilir,
Fatura sürecini başlatabilir,
Muhasebe ve finans raporlarına veri sağlayabilir.
Bu tür ürün, hizmet, stok ve muhasebe bağlantıları Tavuz Bilişim'in genel entegrasyon yaklaşımının temel unsurlarındandır.
7. Servis Kârlılığı Analizi
Entegrasyonun işletme açısından en değerli taraflarından biri servis bazında gerçek maliyet ve kârlılığın görülebilmesidir.
Örneğin:
Kalem | Tutar |
|---|
Yedek parça maliyeti | 5.000 TL |
İşçilik maliyeti | 1.000 TL |
Ulaşım maliyeti | 500 TL |
Diğer maliyetler | 250 TL |
Toplam maliyet | 6.750 TL |
Servis geliri | 9.500 TL |
Brüt fark | 2.750 TL |
Bu bilgiler sayesinde yönetim:
Hangi servisler kârlı?
Hangi müşteriler daha fazla maliyet oluşturuyor?
Hangi teknisyen daha verimli?
Hangi yedek parçalar daha fazla kullanılıyor?
Hangi hizmetlerin fiyatı güncellenmeli?
gibi sorulara daha hızlı cevap verebilir.
8. Müşteri Bazlı Servis Geçmişi
Her müşterinin geçmiş servisleri tek ekranda takip edilebilir:
Müşteri → Cihaz → Servisler → Arızalar → Kullanılan Parçalar → İşçilik → Faturalar → Tahsilatlar
Böylece müşterinin geçmişi incelenerek daha bilinçli servis ve satış kararları alınabilir.
9. Teknik Hizmetler + Stok + Muhasebe + CRM
Tavuz Bilişim'in daha geniş entegrasyon yaklaşımıyla teknik servis sistemi;
CRM + Teknik Servis + Stok + Depo + Personel + Faturalama + Muhasebe + Finans + Raporlama
ekosisteminin parçası haline getirilebilir. Tavuz Bilişim, entegrasyonlarını farklı departman ve sistemlerin merkezi, kontrollü bir veri akışında çalışmasını hedefleyecek şekilde konumlandırıyor.
Örneğin:
CRM
↓
Müşteri kaydı
Teknik Servis
↓
Servis talebi
İş Emri
↓
Teknisyen
Stok
↓
Yedek parça
Muhasebe
↓
Fatura
Finans
↓
Tahsilat
Yönetim
↓
Kârlılık ve performans raporu
10. Yönetim Raporları
Entegrasyon sayesinde yönetim tarafında şu raporlar oluşturulabilir:
Servis Raporları
Günlük servis sayısı
Aylık servis sayısı
Tamamlanan servisler
Bekleyen servisler
Açık iş emirleri
İptal edilen servisler
Teknisyen Raporları
Finansal Raporlar
Servis cirosu
Servis maliyetleri
Tahsilatlar
Açık faturalar
Müşteri borçları
Kârlılık Raporları
11. Hangi İşletmeler İçin Uygundur?
Bu entegrasyon özellikle:
Teknik servis firmaları
Elektronik servisleri
Bilgisayar servisleri
Beyaz eşya servisleri
Klima ve HVAC servisleri
Asansör bakım firmaları
Makine bakım firmaları
Endüstriyel bakım şirketleri
Elektrik servisleri
Güvenlik sistemleri firmaları
Kamera ve alarm sistemleri firmaları
Telekomünikasyon servisleri
Yazılım ve donanım destek firmaları
Saha hizmeti veren işletmeler
Garanti ve bakım hizmeti veren firmalar
için yapılandırılabilir.
12. İşletmeye Sağladığı Başlıca Faydalar
Zaman Tasarrufu
Aynı bilgilerin farklı sistemlere tekrar girilmesi azaltılır.
Veri Doğruluğu
Servis, stok, fatura ve muhasebe bilgilerinin birbirleriyle tutarlı olması hedeflenir.
Stok Kontrolü
Serviste kullanılan parçaların stok hareketleri takip edilebilir.
Maliyet Kontrolü
Her servis için parça, işçilik ve diğer maliyetler analiz edilebilir.
Kârlılık Analizi
Hangi servis ve müşterilerin işletmeye ne kadar değer sağladığı görülebilir.
Faturalandırma
Tamamlanan ücretli hizmetlerin faturalandırma süreciyle ilişkilendirilmesi sağlanabilir.
Tahsilat Takibi
Servis faturaları ile tahsilatlar ilişkilendirilebilir.
Yönetim Kontrolü
Yönetim, teknik operasyonların finansal sonuçlarını daha bütünsel değerlendirebilir.
Tavuz Bilişim de entegrasyon yaklaşımını daha az manuel işlem, daha düşük operasyonel yük, daha güçlü veri yönetimi ve daha hızlı karar alma hedefleriyle açıklıyor.
13. Entegrasyonun Teknik Altyapısı
İhtiyaca göre farklı sistemler arasında:
API
Web servis
XML
JSON
Veri tabanı entegrasyonu
ERP entegrasyonu
CRM entegrasyonu
Stok/depo entegrasyonu
Muhasebe entegrasyonu
gibi yöntemler kullanılabilir. Tavuz Bilişim'in genel entegrasyon yaklaşımında bu yöntemler açıkça belirtilmektedir.
14. Tavuz Bilişim Açısından Konumlandırma
Tavuz Bilişim'in yaklaşımını tek cümleyle ifade edersek:
“Teknik serviste gerçekleştirilen operasyonu muhasebe ve finansal sonuçla buluşturmak.”
Yani yalnızca “servis kaydı tutmak” yerine;
Müşteri + Servis + İş Emri + Teknisyen + Yedek Parça + İşçilik + Maliyet + Fatura + Tahsilat + Muhasebe + Kârlılık
zincirinin birlikte yönetilmesi amaçlanır.
Bu da Tavuz Bilişim'in genel entegrasyon felsefesindeki “birbirleriyle konuşan sistemler” yaklaşımına karşılık gelir.
Kısaca
Teknik Hizmetler & Muhasebe Entegrasyonu =
Teknik servis operasyonu
Teknisyen yönetimi
İş emri
Yedek parça & stok
Maliyet
Faturalama
Tahsilat
Muhasebe
Kârlılık & yönetim raporları
Sonuç: Teknik hizmet süreçleri ile finansal süreçler aynı veri akışı içerisinde yönetilerek işletmenin daha kontrollü, ölçülebilir ve sürdürülebilir bir yapıya taşınması hedeflenir